

La diferencia fiscal entre ETFs y fondos indexados es, para mí, el motivo real por el que muchos inversores españoles acaban decantándose por uno u otro producto. No es una cuestión de gustos. Es un mecanismo legal muy concreto que puede suponerte miles de euros a largo plazo, y pocas guías se paran a explicarlo con calma.
Vamos a verlo con ejemplos, porque los números hablan mejor que la teoría.
El traspaso fiscal: la pieza clave de toda la diferencia
En España, la ley del IRPF permite algo llamado «traspaso fiscal». Puedes cambiar tu dinero de un fondo de inversión a otro sin pagar impuestos por la ganancia generada. Este régimen está recogido en el artículo 94 de la Ley 35/2006 del IRPF, y según confirma la Agencia Tributaria en su manual práctico, la Ley 11/2021 de lucha contra el fraude fiscal excluyó expresamente a los fondos y sociedades de inversión cotizados, es decir, a los ETF, de este régimen especial, con independencia del mercado en el que coticen.
Los ETFs quedan fuera de este régimen. Cotizan en bolsa, como si fueran acciones, y eso los excluye del beneficio. Cada vez que vendes un ETF, aunque sea para comprar otro producto al instante, Hacienda entiende que ha habido una transmisión. Y esa transmisión tributa ese mismo año, sin excepciones.
Un ejemplo con números reales
Imagina dos inversores. Ambos tienen 20.000 euros invertidos, y después de varios años deciden cambiar de estrategia. Han generado 5.000 euros de ganancia sobre su inversión inicial, y quieren moverla a otro producto.
El primer inversor tiene un fondo indexado tradicional. Solicita un traspaso a otro fondo, y no pasa nada a efectos fiscales. Los 25.000 euros completos, capital más ganancia, pasan íntegros al nuevo fondo. El pago de impuestos queda aplazado hasta que retire el dinero de verdad, en el futuro.
El segundo inversor tiene un ETF. Vende para comprar otro producto, y sobre esos 5.000 euros de ganancia tiene que tributar. Según los tramos del ahorro, eso ronda entre 950 y 1.050 euros de impuestos, a pagar ese mismo año. Solo puede reinvertir lo que le queda después de pagar, no los 25.000 euros completos.
La diferencia no es solo «pagar antes o pagar después». Al reinvertir menos dinero, el segundo inversor también pierde la capacidad de que ese capital siga generando rentabilidad compuesta en los años siguientes. Y ese efecto se amplifica cuanto más tiempo quede por delante, y cuantos más cambios de estrategia hagas con los años.
(Cifras redondeadas con fines ilustrativos; no representan una proyección real de mercado.)
Tabla comparativa
| ETF | Fondo indexado tradicional | |
|---|---|---|
| Traspaso fiscal (art. 94 IRPF) | No, desde 2022 | Sí |
| Momento de tributación | En cada venta | Solo al reembolso final |
| Rebalanceos frecuentes | Generan tributación cada vez | Sin coste fiscal inmediato |
| Cambio de bróker/gestora | No afecta a la fiscalidad | El traspaso solo aplica entre fondos |
¿Cuándo importa realmente esta diferencia?
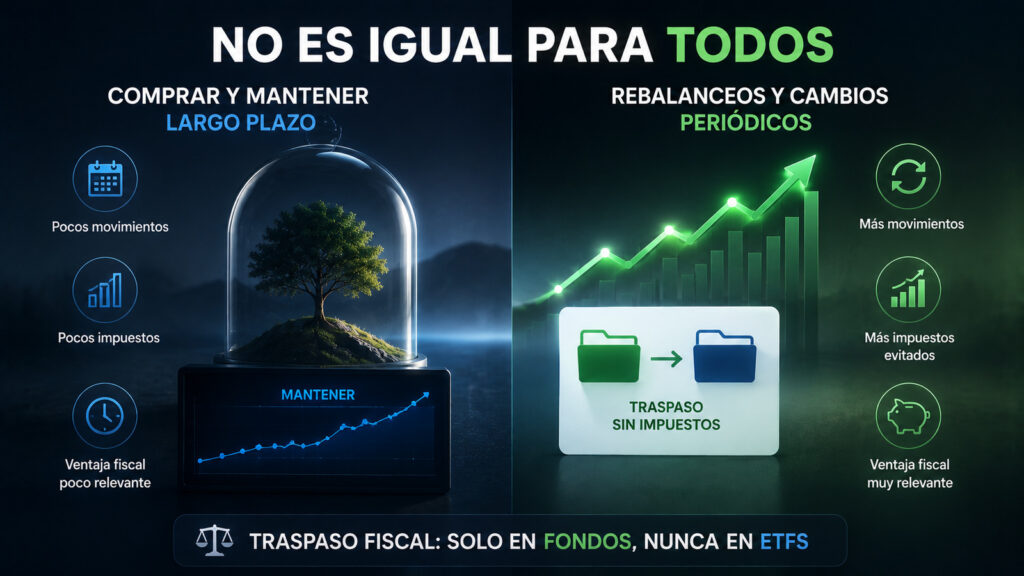
No pesa igual en todos los perfiles de inversor. Si tu estrategia es comprar y mantener a muy largo plazo, sin apenas movimientos, la ventaja del traspaso pierde bastante relevancia. Apenas vas a generar hechos imponibles hasta el reembolso final, elijas el producto que elijas.
Si tu estrategia incluye rebalanceos periódicos, o cambios de producto con cierta frecuencia, la cosa cambia. Ahí, la ventaja fiscal de los fondos indexados con traspaso puede suponer una diferencia acumulada muy relevante con los años. Lo mismo si prevés cambiar de bróker o de gestora en el futuro: el traspaso fiscal solo aplica entre fondos, nunca entre ETFs.
Otras diferencias fiscales menos conocidas
Más allá del traspaso, hay matices que conviene tener presentes. Tanto en ETFs como en fondos indexados, las pérdidas y ganancias patrimoniales se integran en la misma base del ahorro y se pueden compensar entre sí, sin diferencias relevantes en este punto.
Con los dividendos pasa algo parecido en ambos productos. Si el producto es de distribución, el dividendo tributa cuando se reparte. Si es de acumulación, se difiere la tributación hasta la venta, algo que expliqué con más detalle en ETFs de acumulación vs. ETFs de distribución. Este matiz aplica igual tanto a ETFs como a fondos indexados, así que no marca ninguna diferencia entre ellos.
Las retenciones internacionales tampoco son un factor diferenciador real. Los fondos indexados españoles que invierten en el extranjero también pueden sufrir retenciones fiscales en origen, de forma parecida a los ETFs.
¿Compensa renunciar al catálogo de ETFs por la ventaja fiscal?
Esta es, al final, la pregunta que todos nos hacemos. El catálogo de fondos indexados tradicionales en España, aunque más reducido, ya cubre los índices más habituales para una cartera pasiva sencilla: renta variable global, S&P 500, renta fija.
El catálogo de ETFs es mucho más amplio y variado. Eso importa si buscas exposiciones muy concretas, sectores específicos, países determinados, que no siempre existen como fondo indexado tradicional. Muchos inversores optan por una solución mixta: fondos indexados para el núcleo de la cartera, donde la ventaja fiscal pesa más, y ETFs para exposiciones satélite muy concretas donde no hay alternativa equivalente en formato fondo. Este enfoque encaja bien, además, con una estrategia de aportaciones periódicas (DCA), donde el núcleo en fondos se beneficia de esa ventaja fiscal en cada rebalanceo.
Si quieres entender todo el marco general de tributación antes de decidir, te recomiendo leer nuestra guía completa sobre cómo tributan los ETFs en España.
Para cerrar
La diferencia fiscal entre ETFs y fondos indexados se reduce, en el fondo, a un único mecanismo: el traspaso fiscal. Pero su impacto real depende de cómo inviertas tú. Para una estrategia de comprar y mantener, la diferencia puede pesar menos de lo que parece. Para una estrategia con rebalanceos y cambios frecuentes, puede suponer una diferencia acumulada muy real con los años.
Aviso legal: este artículo tiene una finalidad exclusivamente educativa e informativa y no constituye asesoramiento fiscal ni financiero personalizado. La normativa fiscal puede cambiar y su aplicación depende de las circunstancias particulares de cada contribuyente. Los cálculos mostrados son ilustrativos y simplificados. Antes de tomar decisiones fiscales, consulta siempre con un asesor fiscal autorizado o con la Agencia Tributaria.