

Doble imposición ETFs americanos es un concepto que ignoré durante mucho tiempo, hasta que entendí que afectaba directamente a mi rentabilidad. Si inviertes en ETFs que replican índices con fuerte presencia de empresas estadounidenses, como el S&P 500 o el propio MSCI World, este tema te toca de lleno.
Vamos a verlo.
Qué es la doble imposición en este contexto
Cuando una empresa estadounidense reparte un dividendo, ese pago suele sufrir una retención fiscal en origen, aplicada por Estados Unidos, antes de que el dinero llegue al fondo que posee esas acciones. Después, cuando ese dividendo, ya reducido por la retención, llega finalmente hasta ti como inversor español, bien porque el ETF es de distribución, o porque tributa al vender un ETF de acumulación, España también puede gravar esa misma renta según su normativa del IRPF.
El resultado es que una misma renta, el dividendo generado por la empresa, puede verse sometida a tributación en dos países distintos: primero en origen, y después en destino. A esto se le llama doble imposición internacional.
Por qué la domiciliación del ETF influye tanto
Aquí entra en juego un factor que mucha gente pasa por alto: el país donde está domiciliado el ETF, no el país de las empresas que componen el índice, determina qué convenio fiscal se aplica sobre esas retenciones en origen.
Estados Unidos mantiene convenios de doble imposición con distintos países, que fijan un porcentaje de retención reducido sobre los dividendos pagados a fondos domiciliados en esos países, frente al porcentaje general que aplicaría por defecto. La diferencia concreta es notable: gracias al convenio fiscal entre Irlanda y Estados Unidos, los ETFs domiciliados en Irlanda soportan una retención del 15% sobre los dividendos de empresas americanas, mientras que los domiciliados en Luxemburgo, que no cuenta con un convenio tan favorable en este punto, soportan una retención del 30%, el doble. Esta diferencia explica por qué la inmensa mayoría de ETFs UCITS más populares que replican índices americanos están domiciliados precisamente en Irlanda.
Tabla comparativa de retención por domiciliación
| Domiciliación del ETF | Retención sobre dividendos USA |
|---|---|
| Irlanda | 15% |
| Luxemburgo | 30% |
¿Puedo recuperar la retención pagada en origen?
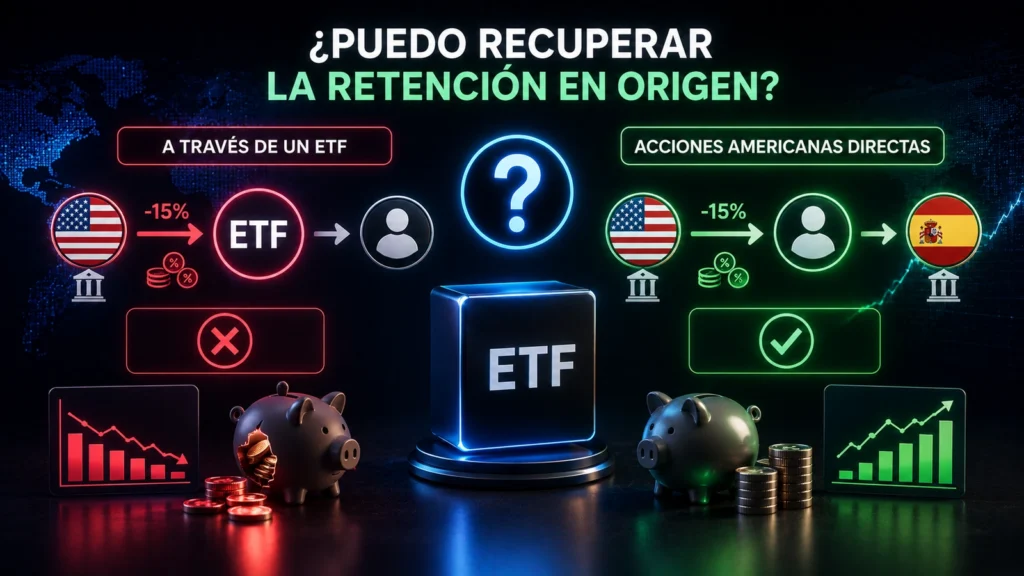
Depende de en qué nivel se produzca. La retención aplicada al propio fondo, antes de que el dividendo llegue a ti, ya se descuenta dentro del ETF, y como inversor particular normalmente no tienes forma directa de recuperarla. La retención se produce entre la empresa americana y el fondo, no entre la empresa y tú. Es, en la práctica, un coste estructural que forma parte del rendimiento neto del ETF, y por eso influye en su tracking difference frente al índice teórico.
Si en cambio compraras acciones americanas directamente, sin pasar por un ETF, y sufrieras una retención a título personal, España sí permite, bajo ciertas condiciones, aplicar una deducción por doble imposición internacional en tu declaración. Es importante ver esta diferencia: al invertir a través de un ETF, la retención sobre los dividendos subyacentes ya está «absorbida» dentro del propio fondo, y normalmente no aparece como una línea separada que puedas deducir tú mismo.
Cómo minimizar el impacto al elegir un ETF
No puedes eliminar completamente este efecto, pero sí reducir su impacto con algunas decisiones prácticas. Priorizar ETFs domiciliados en Irlanda frente a otras domiciliaciones, cuando existan varias alternativas equivalentes que repliquen el mismo índice, es la más directa. Comparar la tracking difference entre distintos ETFs que repliquen el mismo índice también ayuda, ya que las diferencias en retenciones soportadas por el fondo suelen reflejarse, en parte, en ese dato.
Esto no debería disuadirte de invertir en índices americanos
Aunque la doble imposición reduce ligeramente la rentabilidad neta frente a un escenario teórico sin retenciones, no es motivo para evitar la exposición a empresas estadounidenses, que representan una parte muy relevante de la economía global y de la mayoría de índices internacionales diversificados. El objetivo de entender este mecanismo no es evitarlo por completo, algo que en la práctica no es posible como inversor particular, sino elegir, dentro de las alternativas disponibles, el producto que lo gestione de forma más eficiente.
Para cerrar
La doble imposición en ETFs americanos es un coste estructural, generalmente poco visible, que reduce ligeramente la rentabilidad neta de los fondos que invierten en empresas estadounidenses. Su magnitud depende en gran medida del país de domiciliación del ETF elegido: la diferencia entre el 15% de Irlanda y el 30% de Luxemburgo no es un matiz menor. Como inversor particular no puedes eliminar este efecto por completo, pero comprender cómo funciona te permite comparar productos con más criterio, y priorizar, cuando existan alternativas equivalentes, los ETFs domiciliados en jurisdicciones con convenios fiscales más favorables frente a Estados Unidos.
Aviso legal: este artículo tiene una finalidad exclusivamente educativa e informativa y no constituye asesoramiento fiscal ni financiero personalizado. La normativa y los convenios fiscales pueden cambiar; antes de tomar decisiones fiscales, consulta siempre con un asesor fiscal autorizado o con la Agencia Tributaria.