

Por qué los ETFs no tienen traspaso fiscal es una de las preguntas que más se repiten en foros de inversión. Si los ETFs y los fondos indexados persiguen el mismo objetivo, replicar un índice a bajo coste, ¿por qué solo los fondos indexados tradicionales se benefician del traspaso en España? La respuesta no tiene tanto que ver con la estrategia de inversión como con la forma jurídica del producto.
La clave está en la forma jurídica, no en la estrategia
La normativa española que regula el traspaso fiscal, recogida en el artículo 94 de la Ley del IRPF, habla específicamente de traspasos entre instituciones de inversión colectiva que cumplan determinados requisitos formales, y hace referencia expresa al concepto de «fondo de inversión» tal y como lo define la legislación española y europea.
Los ETFs, aunque técnicamente también son instituciones de inversión colectiva, de hecho muchos están regulados bajo el mismo marco UCITS que los fondos indexados, tienen una diferencia estructural clave: cotizan en un mercado secundario, la bolsa, de forma similar a las acciones, en lugar de suscribirse y reembolsarse directamente a través de la gestora. Esta exclusión no es casual ni ambigua: según confirma el manual práctico de la Agencia Tributaria, la Ley 11/2021 de lucha contra el fraude fiscal modificó expresamente el artículo 94 para excluir del régimen de diferimiento a los fondos y sociedades de inversión cotizados, con independencia del mercado en el que coticen, homogeneizando así el tratamiento fiscal de todos los ETF, sean nacionales o extranjeros.
Por qué cotizar en bolsa cambia las reglas fiscales
Cuando compras o vendes un ETF, no estás «suscribiendo» o «reembolsando» participaciones directamente con la gestora, como sí ocurre con un fondo indexado tradicional. Estás comprando o vendiendo esas participaciones a otro inversor en el mercado secundario, a través de la bolsa, con la intermediación de tu broker.
Desde el punto de vista de Hacienda, esta mecánica se parece más a la compraventa de una acción que a la suscripción y reembolso de un fondo tradicional. Por eso la normativa fiscal no la incluye dentro del régimen de traspasos: el hecho imponible se genera en el momento de la transmisión en el mercado, igual que ocurriría al vender acciones de cualquier empresa cotizada.
¿Es esto exclusivo de España?
No completamente, aunque las implicaciones varían según el país. Muchos otros sistemas fiscales europeos tratan de forma parecida a los ETFs, gravando cada transmisión como una ganancia o pérdida patrimonial. Sin embargo, España es uno de los países donde la diferencia frente a los fondos tradicionales resulta más notable, precisamente porque el régimen de traspasos entre fondos españoles es especialmente favorable en comparación con otros países de nuestro entorno. Eso hace que la ausencia de esa misma ventaja en los ETFs se note más.
¿Podría cambiar esto en el futuro?
Es una pregunta que se plantea de vez en cuando en el sector, sobre todo a medida que los ETFs ganan popularidad entre inversores particulares en España. Existen voces dentro del sector financiero que defienden equiparar el tratamiento fiscal de ambos productos, dada su similitud económica de fondo. Pero a día de hoy no existe ningún cambio normativo aprobado ni en tramitación avanzada que modifique esta situación. Conviene planificar tu estrategia con el marco legal actual, no con posibles cambios futuros no confirmados.
Cómo adaptar tu estrategia sabiendo esto
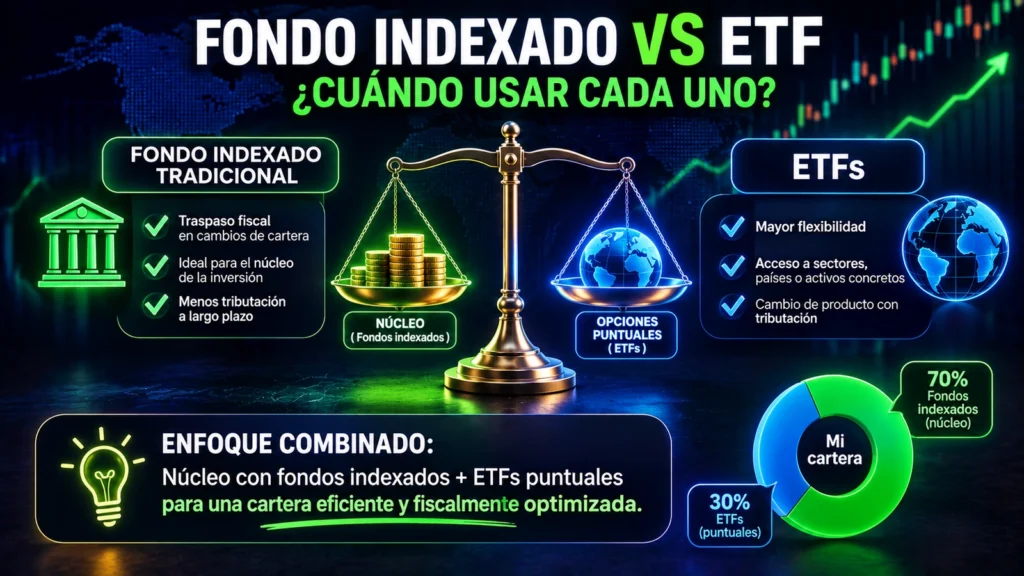
Entender el motivo de fondo te permite tomar decisiones más informadas sobre cómo estructurar tu cartera. Si prevés realizar cambios de producto o rebalanceos frecuentes, construir el núcleo de tu cartera con fondos indexados tradicionales te permite aprovechar el traspaso fiscal en esos ajustes.
Si buscas exposiciones muy concretas que no existan como fondo indexado tradicional, sectores específicos, países determinados, materias primas, los ETFs siguen siendo la opción más práctica, aceptando que cada cambio futuro en esa parte de la cartera generará tributación. Muchos inversores combinan ambos enfoques dentro de la misma cartera, aprovechando lo mejor de cada vehículo según su función dentro de la estrategia global. Yo, en mi caso, hago exactamente esto: fondo para el núcleo, y algún ETF puntual donde no tengo alternativa.
Para cerrar
Los ETFs no se benefician del traspaso fiscal en España, no por una cuestión de estrategia de inversión, sino por su forma jurídica de comercialización. Al cotizar en bolsa y transmitirse en un mercado secundario, la normativa fiscal los trata de forma parecida a las acciones, en lugar de incluirlos en el régimen de traspasos reservado a los fondos de inversión tradicionales. Entender esta diferencia de raíz te ayuda a decidir con más criterio qué papel debe jugar cada producto dentro de tu estrategia de inversión a largo plazo.
Aviso legal: este artículo tiene una finalidad exclusivamente educativa e informativa y no constituye asesoramiento fiscal ni financiero personalizado. La normativa fiscal puede cambiar; antes de tomar decisiones fiscales, consulta siempre con un asesor fiscal autorizado o con la Agencia Tributaria.