

Traspasos entre fondos indexados.Ya hemos mencionado en varios artículos que este mecanismo es una de las grandes ventajas de los fondos indexados frente a los ETFs en España. Vamos a verlo ahora en profundidad: cómo funciona, qué requisitos exige, y en qué situaciones concretas puede beneficiar más a tu estrategia.
Qué es un traspaso entre fondos
Un traspaso consiste en mover tu dinero invertido de un fondo a otro sin pasar por una venta ni una compra tradicional. En lugar de reembolsar tu inversión, lo que generaría una venta sujeta a tributación, y luego usar ese dinero para comprar participaciones de un nuevo fondo, el traspaso se ejecuta como una operación única entre gestoras. Tu dinero pasa directamente de un fondo a otro sin que se produzca, a efectos fiscales, una transmisión patrimonial.
Legalmente, este mecanismo está recogido en el artículo 94 de la Ley del IRPF, que establece que el traspaso entre determinadas instituciones de inversión colectiva no genera una alteración patrimonial sujeta a tributación en el momento en que se realiza.
Requisitos para que un traspaso sea fiscalmente neutro
No cualquier cambio entre productos de inversión se beneficia de este régimen. Para que un traspaso conserve su neutralidad fiscal, ambos productos deben ser fondos de inversión reconocidos como tales por la normativa española, lo que excluye a los ETFs, aunque técnicamente también sean instituciones de inversión colectiva, según confirma el propio manual práctico de la Agencia Tributaria.
Aquí conviene aclarar un matiz que se explica mal con frecuencia: el requisito de «más de 500 socios» no se aplica a los fondos de inversión ordinarios españoles, sino específicamente a las sociedades de inversión con forma societaria (SICAV) que quieran acogerse a este régimen. Un fondo de inversión español convencional, en cambio, no tiene ese límite de partícipes para ser traspasable. Este requisito de los 500 partícipes sí resulta relevante cuando se trata de fondos extranjeros comercializados en España, que deben cumplirlo para que el traspaso mantenga la neutralidad fiscal.
En la práctica, si utilizas la opción de «traspaso» que ofrecen las plataformas y gestoras de fondos indexados en España, este proceso se ejecuta de forma automática cumpliendo estos requisitos, sin que tengas que verificarlos manualmente en cada operación.
Cómo funciona el proceso en la práctica
Solicitas el traspaso a través de la plataforma, broker o gestora donde mantienes tu fondo de origen, indicando el fondo de destino. La gestora de origen transfiere el valor correspondiente a tus participaciones directamente a la gestora de destino. Recibes participaciones del nuevo fondo por un valor equivalente al traspasado, sin que se haya generado ningún ingreso en tu cuenta bancaria personal ni ninguna venta a efectos fiscales.
El «coste de adquisición original» de tu inversión también se traslada al nuevo fondo, así que la ganancia acumulada seguirá pendiente de tributación hasta que, en el futuro, reembolses definitivamente tu inversión sin traspasarla a otro fondo.
Por qué esta ventaja es tan relevante a largo plazo
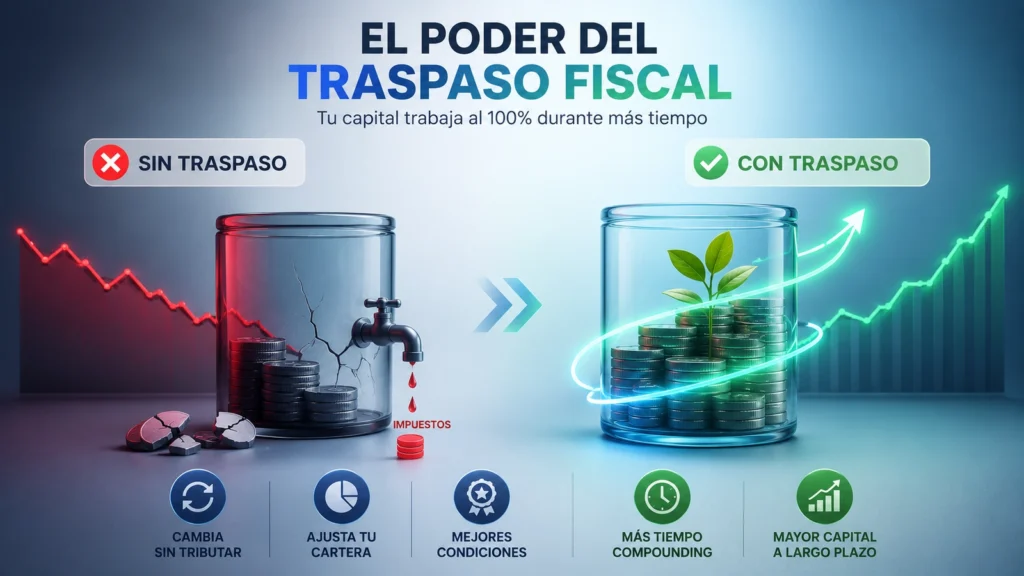
El beneficio principal del traspaso no es solo «pagar impuestos más tarde». Es el efecto acumulado de mantener el 100% del capital invertido, incluidas las ganancias generadas, trabajando de forma continuada durante todo el periodo, en lugar de perder una parte de ese capital en cada cambio de estrategia por el pago de impuestos, un efecto muy parecido al que expliqué al hablar del interés compuesto.
Esto resulta especialmente valioso en estrategias que requieren ajustes con el tiempo. Por ejemplo, cambiar de un fondo indexado de renta variable a otro con menor TER si aparece una alternativa más competitiva, ajustar la composición de tu cartera según evoluciona tu horizonte temporal o tu perfil de riesgo, o cambiar de gestora si encuentras condiciones más favorables, sin asumir el coste fiscal de «empezar de cero» en el nuevo producto.
Un matiz importante: el traspaso difiere el impuesto, no lo elimina
Conviene tener claro que el traspaso no es una exención fiscal permanente, es un diferimiento. Tarde o temprano, cuando reembolses definitivamente tu inversión, es decir, cuando retires el dinero sin traspasarlo a otro fondo, tributarás por la totalidad de la ganancia acumulada a lo largo de todos los traspasos realizados, calculada sobre el valor de adquisición original de tu primera inversión. El beneficio está en el tiempo que ese capital ha podido permanecer invertido sin mermas fiscales intermedias, no en una eliminación del impuesto.
Traspasos parciales: ¿son posibles?
Sí, en la mayoría de gestoras es posible realizar traspasos parciales, moviendo solo una parte de tu inversión a otro fondo y manteniendo el resto en el fondo original. Esto resulta útil, por ejemplo, si quieres empezar a diversificar hacia un nuevo fondo sin liquidar por completo tu posición actual.
Para cerrar
El traspaso entre fondos indexados es, probablemente, la ventaja fiscal más valiosa de este tipo de producto frente a los ETFs para el inversor español. Permite reajustar la estrategia, cambiar de fondo, de gestora o de composición de cartera, sin generar tributación inmediata en cada movimiento. No es una exención definitiva, es un diferimiento del pago de impuestos que, mantenido a lo largo de muchos años y varios ajustes de estrategia, puede suponer una diferencia relevante en el capital final acumulado.
Aviso legal: este artículo tiene una finalidad exclusivamente educativa e informativa y no constituye asesoramiento fiscal ni financiero personalizado. La normativa fiscal puede cambiar y su aplicación depende de las circunstancias particulares de cada contribuyente. Antes de tomar decisiones fiscales, consulta siempre con un asesor fiscal autorizado o con la Agencia Tributaria.