
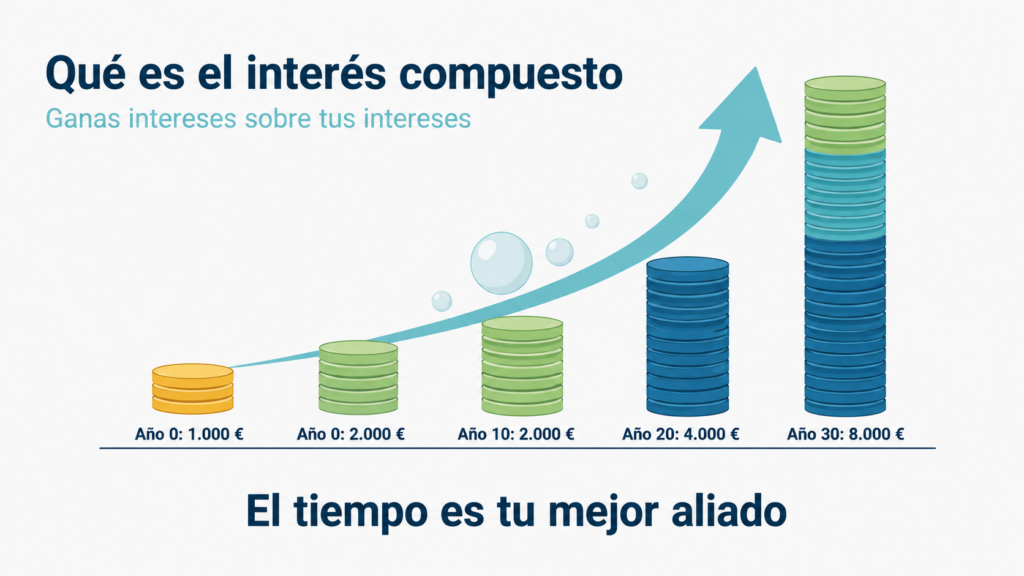
El concepto que más veces vas a escuchar como el «secreto» de la inversión a largo plazo. No hay ningún secreto en realidad, es simple matemática. Pero entender bien cómo funciona cambia por completo la forma en que piensas sobre invertir.
Qué es el interés compuesto
El interés compuesto es el efecto por el cual los rendimientos que generas con tu inversión empiezan, a su vez, a generar más rendimientos. No solo ganas dinero sobre tu capital inicial, sino también sobre las ganancias que ese capital ha ido generando con el tiempo.
Se diferencia del interés simple, donde solo se calculan las ganancias sobre el capital original, sin tener en cuenta lo que ya has ganado. Con el interés compuesto, tu dinero trabaja, y lo que ese dinero produce, también se pone a trabajar.
Un ejemplo sencillo para entenderlo
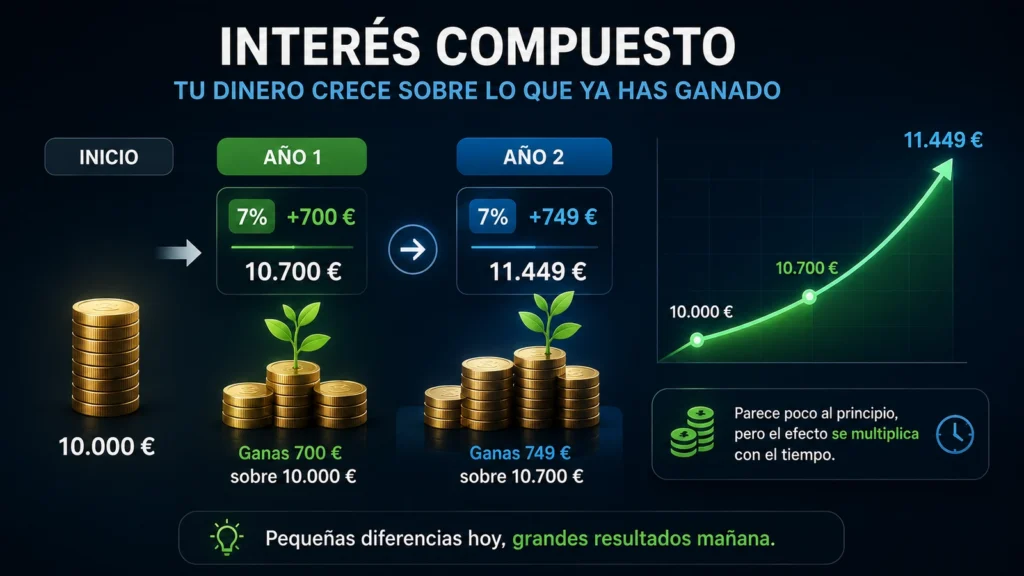
Imagina que inviertes 10.000 euros con una rentabilidad anual del 7%. El primer año, ganarías 700 euros, quedándote con 10.700 euros. Hasta aquí, es exactamente igual que el interés simple.
La diferencia aparece en el segundo año. Ahora el 7% no se calcula sobre los 10.000 euros originales, sino sobre los 10.700 euros que ya tienes. Eso son 749 euros de ganancia, no 700. Parece poca diferencia al principio, pero ese pequeño extra se va acumulando año tras año, y con el tiempo, la diferencia se vuelve enorme.
Cómo se nota con el paso de los años
Sigamos con esos 10.000 euros iniciales al 7% anual, sin añadir ni retirar nada más. Al cabo de 10 años, tendrías unos 19.670 euros aproximadamente. A los 20 años, la cifra sube hasta unos 38.700 euros. Y a los 30 años, rondarías los 76.100 euros.
Fíjate en algo importante aquí. Entre el año 0 y el año 10, el capital casi se duplica. Pero entre el año 20 y el año 30, pasa de 38.700 a 76.100 euros, un salto todavía mayor en términos absolutos, aunque el porcentaje de rentabilidad anual haya sido siempre el mismo. Esa aceleración con el tiempo es la esencia del interés compuesto.
Qué pasa si además aportas cada mes
El ejemplo anterior es con una única aportación inicial, sin añadir nada más. Pero la mayoría de inversores no invierten así, sino que van aportando cada mes de forma periódica, lo que en esta web ya hemos explicado como DCA o aportaciones periódicas.
Imagina que, además de esos 10.000 euros iniciales, aportas 200 euros cada mes, con esa misma rentabilidad media del 7% anual. A los 10 años, tendrías aproximadamente 55.000 euros. A los 20 años, la cifra subiría hasta unos 140.000 euros. Y a los 30 años, rondarías los 300.000 euros.
La combinación de aportaciones constantes y el efecto acumulativo de los rendimientos sobre rendimientos anteriores es lo que realmente dispara el resultado a largo plazo, mucho más que cualquier intento de «acertar» con una inversión puntual.
Por qué el tiempo importa más que la cantidad
Aquí está, para mí, la lección más importante del interés compuesto: el tiempo pesa más que el importe. Vamos a comparar dos personas. La primera invierte 200 euros al mes desde los 25 años hasta los 35, diez años en total, y luego deja de aportar, dejando el dinero invertido sin tocarlo hasta los 65 años. La segunda persona empieza a los 35 años y aporta esos mismos 200 euros al mes de forma constante hasta los 65, treinta años seguidos.
Con una rentabilidad media del 7% anual, la primera persona, que solo aportó durante 10 años, suele acabar con un capital similar o incluso superior al de la segunda persona, que aportó durante 30 años seguidos pero empezó diez años más tarde. La diferencia no está en cuánto dinero aportaron en total, sino en cuánto tiempo tuvo ese dinero para crecer.
Esto no significa que empezar tarde no valga la pena, ni mucho menos. Significa que cada año que retrasas el inicio tiene un coste de oportunidad real, mayor de lo que la intuición suele sugerir. Es, de hecho, la otra cara de algo que ya traté en diferencia entre ahorrar e invertir: cuanto más tardas en pasar del ahorro a la inversión, más tiempo de interés compuesto pierdes por el camino.
El interés compuesto y los ETFs
Los ETFs de acumulación son un vehículo especialmente eficiente para beneficiarte de este efecto, ya que reinvierten automáticamente los dividendos que reciben las empresas del índice, sin que tengas que hacer nada manualmente. Cada euro de dividendo que genera el fondo se queda dentro, comprando más participaciones del propio índice, que a su vez generarán más rendimientos en el futuro.
Con un ETF de distribución, en cambio, esos dividendos se reparten en efectivo, y si no los reinviertes tú mismo de forma activa, pierdes parte de ese efecto acumulativo. Por eso, para un inversor a largo plazo centrado en hacer crecer su capital, la versión de acumulación suele encajar mejor con la lógica del interés compuesto.
El papel de las comisiones
El interés compuesto también funciona en tu contra si no vigilas los costes. Una comisión anual del 1,5%, típica de muchos fondos de gestión activa, puede parecer poca cosa vista de forma aislada. Pero ese 1,5% también se compone año tras año, restando una parte de tus rendimientos de forma acumulativa durante décadas.
La diferencia entre un fondo con un TER del 0,20%, habitual en muchos ETFs indexados, y uno con comisiones del 1,5% o más, puede suponer decenas de miles de euros menos al cabo de 30 años sobre la misma inversión. Es la otra cara del interés compuesto: funciona igual de bien acumulando ganancias que acumulando costes. Este es también el motivo por el que en mejores ETFs de renta fija insistía tanto en comparar el TER antes de decidirte por un producto.

Calculadora de interés compuesto
Calculadora de interés compuesto
Descubre cuánto podría crecer tu inversión a largo plazo.
* El resultado es una estimación y no garantiza una rentabilidad futura.
Para cerrar
El interés compuesto no es ningún truco ni ninguna fórmula mágica. Es, simplemente, el resultado natural de dejar que tus rendimientos generen más rendimientos durante el mayor tiempo posible, sin interrupciones y con los costes bajo control.
La conclusión práctica es sencilla, aunque no siempre fácil de aplicar: empezar pronto, aportar de forma constante, y mantener la disciplina durante años, suele importar mucho más que intentar encontrar la inversión perfecta o el momento ideal para entrar en el mercado.
Aviso legal: este artículo tiene una finalidad exclusivamente educativa e informativa. No constituye asesoramiento financiero personalizado ni una recomendación de inversión en ningún producto concreto. Antes de invertir, valora tu situación financiera y, si tienes dudas, consulta con un asesor financiero autorizado.