
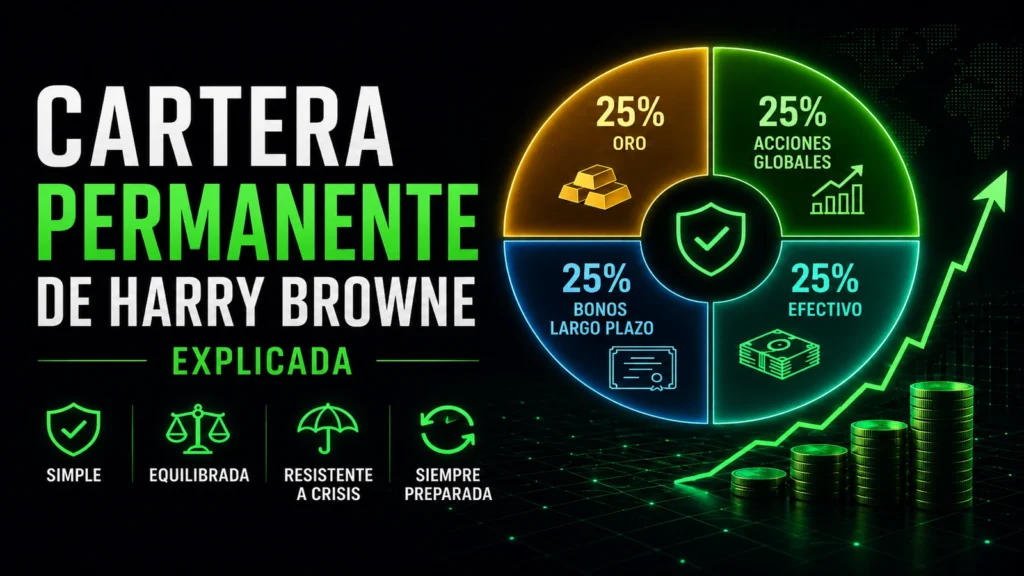
Es una de las estrategias más conservadoras que existen dentro de la inversión pasiva, pensada por alguien que quería una cosa muy concreta, no perder dinero, antes que ganar mucho.
Vamos a ver de dónde sale esta idea, en qué consiste, y cómo se monta hoy en día con ETFs.
De dónde viene el nombre «cartera permanente»
El término se debe a Harry Browne, escritor e inversor estadounidense, que a finales de los años 70 diseñó esta estrategia con un objetivo muy distinto al de la mayoría de gestores de su época. No buscaba batir al mercado. Buscaba una cartera que aguantara bien pasara lo que pasara en la economía, sin depender de acertar qué fase venía a continuación.
Browne popularizó esta idea en su libro Fail-Safe Investing, y desde entonces la comunidad de inversores que sigue este enfoque se ha mantenido bastante fiel a la estructura original, con muy pocas variaciones respecto a como se planteó hace casi cinco décadas.
Los cuatro escenarios económicos
La lógica de fondo es sencilla. Browne partía de que la economía se mueve siempre entre cuatro fases: crecimiento, recesión, inflación y deflación. Cada una de ellas favorece a un tipo de activo distinto.
En una economía en expansión, la renta variable suele subir. En una recesión, el efectivo protege mejor que cualquier otro activo. Cuando la inflación se dispara, el oro tiende a comportarse bien. Y en periodos de deflación, los bonos a largo plazo son los que mejor aguantan el golpe.
Como nadie puede predecir con certeza qué fase viene después, Browne propuso una solución simple: tener siempre un poco de cada activo. Así, en cualquier escenario, hay una parte de la cartera compensando a las demás.

La estructura clásica de la cartera permanente
A diferencia de otras estrategias indexadas, aquí no hay margen de interpretación. La estructura original reparte el capital en cuatro bloques exactamente iguales, cada uno con un 25% del total.
Un 25% va a renta variable, normalmente a través de un ETF que replique un índice amplio como el S&P 500 o el MSCI World. Otro 25% se destina a bonos del gobierno a largo plazo, el activo que mejor se comporta en momentos de deflación o pánico bursátil. Un tercer 25% se queda en efectivo o en letras del tesoro a corto plazo, la parte que amortigua los sustos en las crisis más agudas. Y el último 25% se invierte en oro físico o en ETFs que repliquen su precio, como cobertura frente a la inflación.
Esta rigidez en las proporciones es precisamente lo que le da su nombre. No es una cartera diversificada al uso, sino una cartera diseñada para que siempre haya un activo compensando a los demás.
Cómo adaptar la cartera permanente a un inversor español
La estrategia nació en un contexto estadounidense, pero se adapta sin muchas complicaciones a un inversor español. Para la parte de renta variable, un ETF UCITS que replique el MSCI World o el S&P 500 cumple perfectamente su función.
Para los bonos a largo plazo, la oferta en Europa de ETFs específicos de deuda gubernamental estadounidense a muy largo plazo es algo más limitada que en Estados Unidos, así que muchos inversores optan por ETFs de bonos soberanos europeos con vencimientos largos como alternativa razonable. La parte de efectivo puede cubrirse con una cuenta remunerada o un fondo monetario de bajo riesgo. Y para el oro, hay ETFs y ETCs que replican su precio físico sin necesidad de comprar lingotes ni monedas.
El rebalanceo, la parte que exige más disciplina
Con cuatro bloques del 25%, el rebalanceo es una pieza central de esta estrategia. Cuando uno de los activos se desvía demasiado de su peso objetivo, toca vender parte de ese bloque y reforzar los que se han quedado por debajo.
Dentro de la comunidad que sigue esta filosofía, una práctica habitual es rebalancear una vez al año, o antes si algún bloque se desvía más de un 10% de su peso original. No hay una regla matemática única, pero sí conviene fijar un criterio de antemano y respetarlo, en lugar de decidir en caliente en mitad de una caída de mercado.

Cartera permanente frente a cartera Bogleheads
Vale la pena compararla con otra filosofía muy popular dentro de la inversión pasiva. Ya expliqué en detalle qué es la cartera Bogleheads y cómo replicarla, una estrategia que apuesta por un peso mucho mayor en renta variable global para maximizar el crecimiento a largo plazo, asumiendo más volatilidad por el camino.
La diferencia de fondo entre ambas está en la prioridad. Bogleheads prioriza crecer el capital, aceptando los baches del camino. Harry Browne prioriza no tener baches, aunque eso signifique crecer más despacio. No son incompatibles, y de hecho algunos inversores combinan ambos enfoques en distintos bloques de su patrimonio según lo que necesiten proteger o hacer crecer.
Ventajas y limitaciones de este enfoque
Entre las ventajas, destaca sobre todo la estabilidad: la baja correlación entre los cuatro activos reduce mucho la volatilidad de la cartera en su conjunto. En años tan duros como 2008, la cartera permanente apenas sufrió pérdidas relevantes, algo que pocas estrategias pueden decir.
Entre las limitaciones, la más evidente es la rentabilidad. Los datos históricos muestran una media anual moderada, normalmente entre el 4% y el 6% en términos reales a largo plazo, muy por debajo de lo que suele ofrecer una cartera con más peso en renta variable a 20 o 30 años vista. Renuncias a crecimiento a cambio de tranquilidad.
Para quién tiene sentido esta cartera
La veo como una estrategia especialmente interesante para perfiles conservadores, para personas cercanas a la jubilación, o simplemente para quien prioriza dormir tranquilo por encima de exprimir cada punto de rentabilidad. También puede funcionar como una parte de una cartera mayor, combinada con otros bloques más orientados al crecimiento.
No la recomendaría como única estrategia para alguien joven con un horizonte de 30 o 40 años por delante, donde asumir algo más de volatilidad suele compensar con el tiempo. Pero para quien ya tiene un patrimonio importante que proteger, o para quien simplemente no soporta ver caídas grandes en su cartera, cumple muy bien su propósito.
Para cerrar
La cartera permanente de Harry Browne no busca ser la estrategia más rentable, sino la que mejor aguanta cualquier escenario económico sin obligarte a adivinar el futuro. Se traduce en la práctica en cuatro bloques iguales, renta variable, bonos, efectivo y oro, rebalanceados con cierta disciplina cada cierto tiempo.
Para el inversor español, montarla hoy con ETFs es perfectamente factible, aunque conviene tener claro desde el principio que se trata de una estrategia de protección, no de crecimiento acelerado. Al final, la mejor cartera es la que te permite mantener la calma en una crisis sin salir corriendo a vender.
Aviso legal: este artículo tiene una finalidad exclusivamente educativa e informativa. No constituye asesoramiento financiero personalizado ni una recomendación de composición de cartera concreta. Antes de invertir, valora tu situación financiera y, si tienes dudas, consulta con un asesor financiero autorizado.