
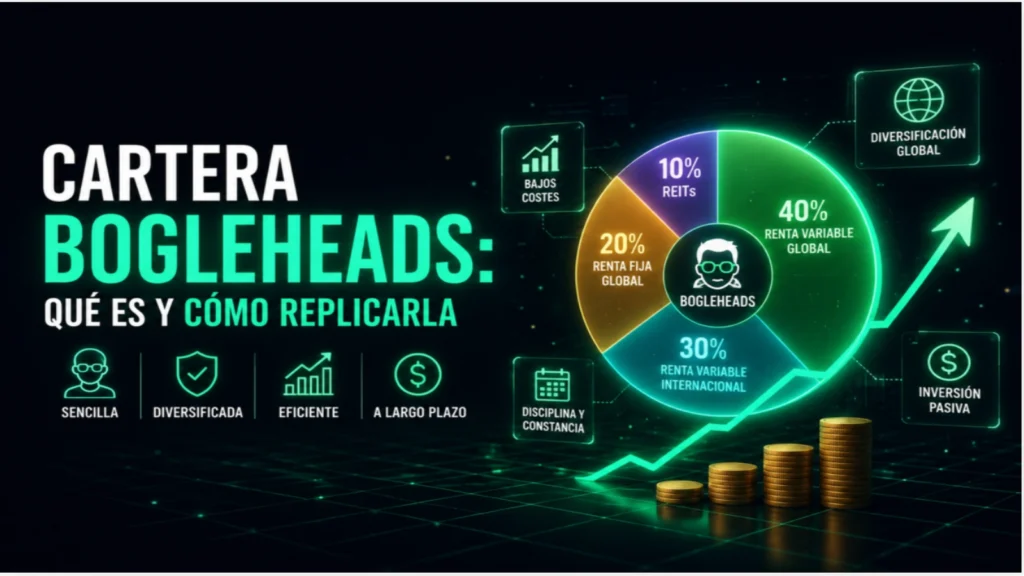
Cartera Bogleheads : es una de las filosofías de inversión pasiva más influyentes de las últimas décadas, y ha marcado cómo millones de personas construyen sus carteras hoy en día.
Vamos a ver de dónde viene, en qué consiste, y cómo se traduce en la práctica con ETFs.
De dónde viene el nombre «Bogleheads»

El término rinde homenaje a John C. Bogle, fundador de la gestora Vanguard, considerado uno de los principales impulsores de la inversión indexada moderna. Bogle creó en 1976 el primer fondo indexado disponible para inversores particulares, algo que en su momento fue recibido con bastante escepticismo por el resto de la industria financiera.
Sus seguidores, que comparten y difunden sus principios a través de foros y comunidades online, se autodenominan «Bogleheads». Con el tiempo, el término ha pasado a designar tanto a la comunidad como a la propia filosofía de inversión que defienden. Si quieres curiosear de primera mano, la comunidad mantiene un wiki muy completo en Bogleheads.org, con explicaciones detalladas de cada principio y ejemplos de carteras reales.
Los principios clave de la filosofía Bogleheads
Aunque existen múltiples matices y variantes, los principios centrales de este enfoque suelen resumirse en unas pocas ideas. La primera es vivir por debajo de tus posibilidades: ahorrar de forma constante es el paso previo, antes incluso de hablar de inversión. No hay estrategia de inversión que compense un ahorro inexistente.
La segunda es invertir pronto y con frecuencia, aprovechando el efecto del interés compuesto, empezando cuanto antes aunque sea con importes modestos. La tercera es diversificar ampliamente, evitando concentrar el riesgo en pocas empresas o sectores, apostando por índices amplios que cubran mercados enteros.
La cuarta es minimizar los costes, priorizando productos con TER muy bajo, evitando la gestión activa cara. Las comisiones tienen un impacto enorme acumulado a largo plazo, algo que ya hemos visto con detalle en otros artículos de esta web. La quinta es mantener la disciplina a largo plazo, sin intentar predecir el mercado ni cambiar de estrategia por reacciones emocionales ante caídas puntuales. Y la sexta es la simplicidad: construir carteras con pocos activos bien elegidos, en lugar de complicar innecesariamente la estrategia con muchos productos que se solapan entre sí.
La estructura clásica de una cartera Bogleheads
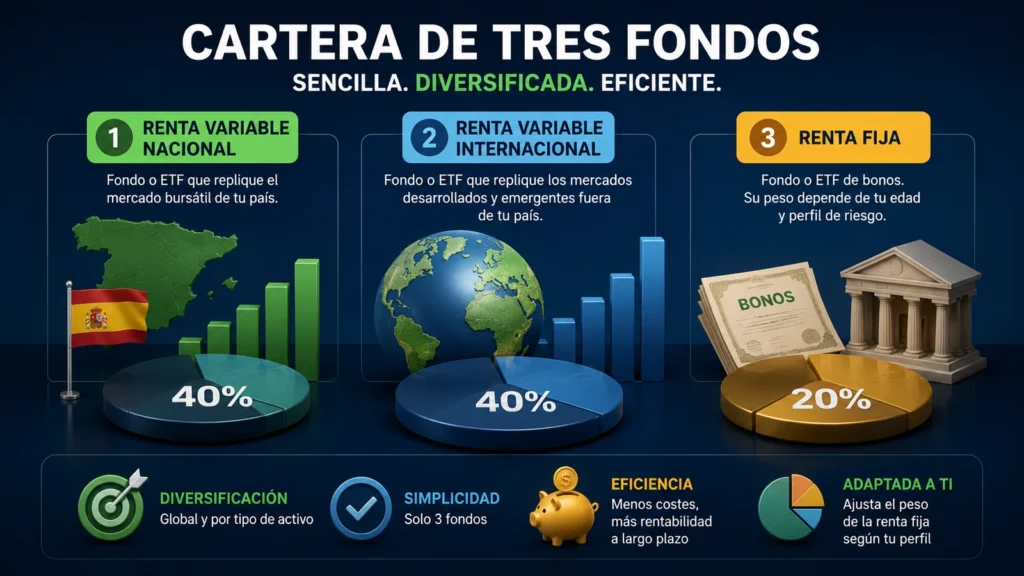
Aunque existen numerosas variantes según el perfil de cada inversor, la estructura más citada dentro de esta filosofía suele basarse en tres fondos o ETFs, cada uno cubriendo una parte concreta del mercado global.
El primero es la renta variable nacional o doméstica: un fondo o ETF que replique el mercado bursátil del país de residencia del inversor. En el caso original estadounidense, algo como el índice total del mercado de Estados Unidos. El segundo es la renta variable internacional: un fondo o ETF que replique los mercados desarrollados, y en muchos casos también emergentes, fuera del país de residencia. Y el tercero es la renta fija: un fondo o ETF de bonos, cuyo peso dentro de la cartera varía según la edad y el perfil de riesgo del inversor.
Esta estructura se conoce popularmente como la «cartera de tres fondos», y su gran virtud es la simplicidad. Con solo tres productos se logra una diversificación muy amplia a nivel geográfico y de tipo de activo, sin necesidad de gestionar docenas de posiciones distintas.
Cómo adaptar la cartera Bogleheads a un inversor español
La filosofía Bogleheads nació en un contexto estadounidense, pero sus principios se han adaptado ampliamente a otros países, incluida España. Una adaptación habitual para un inversor español podría estructurarse así.
En lugar de separar «nacional» e «internacional» como en la versión original, algo poco práctico para un mercado español de tamaño reducido en el contexto global, muchos inversores españoles optan directamente por un único ETF o fondo de renta variable global, como uno que replique el índice MSCI World, sobre el que ya escribí un análisis detallado. Para la parte de renta fija, un ETF o fondo de bonos, normalmente de deuda gubernamental europea o global con cobertura de divisa.
Y de forma opcional, algunos inversores añaden un tercer componente específico de mercados emergentes, ya que el MSCI World no los incluye, para acercarse más a una exposición verdaderamente global. Esta simplificación mantiene el espíritu original de la filosofía: pocos productos, muy diversificados, de bajo coste, adaptado a las particularidades del mercado y la fiscalidad española.
Cómo decidir el peso de cada componente
No existe una proporción única «oficial» dentro de la filosofía Bogleheads. Aunque una regla orientativa muy citada dentro de la comunidad consiste en aproximar el peso de la renta fija a tu edad. Por ejemplo, un inversor de 30 años podría plantearse un 20-30% en renta fija, ajustando el resto a renta variable.
Esta es solo una heurística de partida, no una fórmula matemática exacta, y debe adaptarse a tu propio horizonte temporal y tolerancia al riesgo. Hay quien a los 30 años prefiere ir al 100% en renta variable porque su horizonte es larguísimo, y hay quien prefiere más colchón desde el principio, simplemente por tranquilidad personal.
ETF o fondo indexado: ¿qué prefieren los Bogleheads?
Dentro de la comunidad Bogleheads, especialmente en su vertiente internacional, ambos productos son ampliamente utilizados según el país y las condiciones fiscales disponibles. En el contexto español, muchos seguidores de esta filosofía priorizan los fondos indexados tradicionales para el núcleo de la cartera, precisamente por la ventaja del traspaso fiscal que ya hemos explicado en otros artículos, reservando los ETFs para exposiciones más concretas que no estén disponibles como fondo.
Ventajas y limitaciones de este enfoque
Entre las ventajas, destaca la extrema simplicidad: es fácil de entender, montar y mantener con poco tiempo de gestión. También ofrece una diversificación muy amplia con muy pocos productos, y unos costes muy reducidos si se eligen bien.
Entre las limitaciones, su simplicidad puede resultar «demasiado básica» para inversores que buscan mayor personalización sectorial o geográfica. Y requiere disciplina para no desviarse de la estrategia ante modas de mercado o productos más «atractivos» a corto plazo, algo que suena fácil sobre el papel pero que en la práctica cuesta bastante más de lo que uno piensa la primera vez que ve caer su cartera un 20%.
Por qué esta filosofía sigue vigente tantos años después
Han pasado casi cinco décadas desde que Bogle lanzó su primer fondo indexado, y la filosofía Bogleheads sigue creciendo en popularidad, no solo en Estados Unidos, sino también en comunidades hispanohablantes. Parte de esa vigencia se explica por algo muy simple: los datos siguen dándole la razón año tras año. Según el último informe SPIVA Europe de S&P Dow Jones Indices, un estudio que compara desde hace doce años la rentabilidad de los fondos activos europeos con la de sus índices de referencia, en 2025 el 71% de los fondos de gestión activa de renta variable global quedó por detrás del S&P World, y el 82% de los centrados en renta variable europea no logró superar a su índice de referencia. La inmensa mayoría de gestores activos no consigue superar de forma consistente a los índices que replican los fondos Bogleheads, ni siquiera cobrando comisiones mucho más altas por intentarlo.
Otra parte de su éxito tiene que ver con lo accesible que resulta explicarla a alguien que nunca ha invertido. No necesitas entender análisis técnico, ni leer balances trimestrales, ni seguir noticias de mercado a diario. Solo necesitas elegir dos o tres productos razonables, aportar con constancia, y resistir la tentación de tocarlo todo el tiempo. Esa sencillez, paradójicamente, es lo que la hace tan difícil de aplicar bien: no porque sea complicada, sino porque va en contra del instinto de «hacer algo» cuando el mercado se mueve.
Para cerrar
La filosofía Bogleheads no es un producto financiero, sino un conjunto de principios: ahorro constante, diversificación amplia, bajo coste y disciplina a largo plazo. Se traduce en la práctica en carteras muy simples, normalmente estructuradas en torno a dos o tres fondos o ETFs bien elegidos.
Para el inversor español, adaptar esta filosofía suele significar combinar un ETF o fondo de renta variable global, como uno que replique el MSCI World, con un componente de renta fija ajustado a su perfil de riesgo. Manteniendo, en todo momento, el espíritu de simplicidad que caracteriza a este enfoque desde sus orígenes.
Aviso legal: este artículo tiene una finalidad exclusivamente educativa e informativa. No constituye asesoramiento financiero personalizado ni una recomendación de composición de cartera concreta. Antes de invertir, valora tu situación financiera y, si tienes dudas, consulta con un asesor financiero autorizado.