
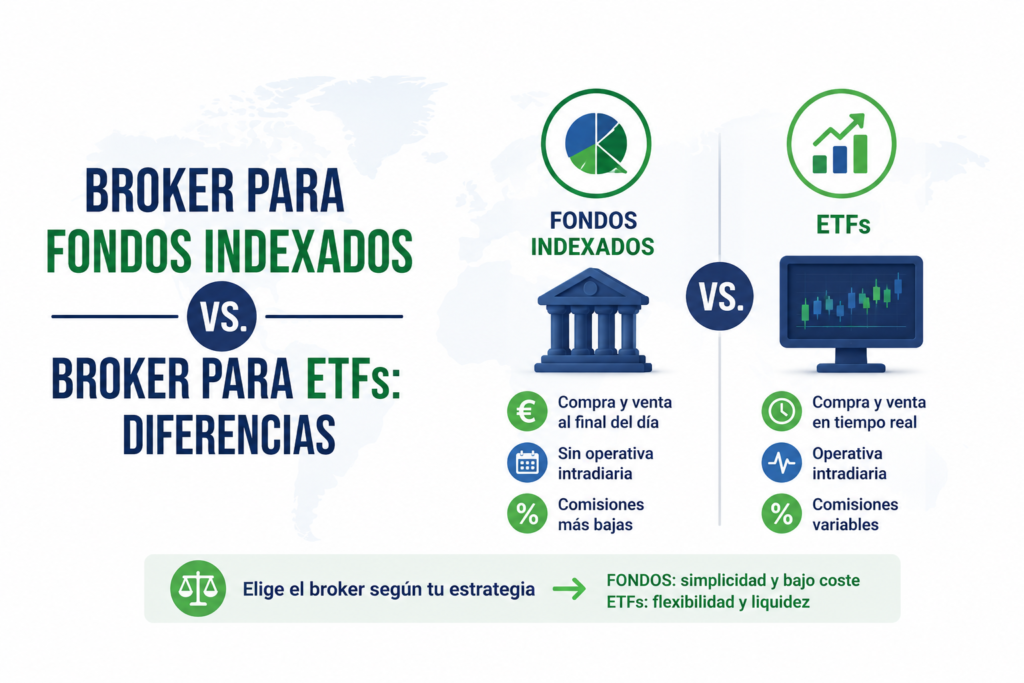
Broker fondos indexados vs broker ETFs es una duda que me surgió cuando ya tenía cuenta abierta en un sitio, y descubrí que no podía comprar lo que quería
Vamos a ver la diferencia con calma, porque entenderla bien te ahorra sorpresas y, sobre todo, tiempo.
Por qué no siempre es el mismo tipo de plataforma
Los ETFs cotizan en bolsa, y se compran a través de un broker en el sentido tradicional del término. Una plataforma con acceso a los mercados bursátiles donde el ETF cotiza en tiempo real, con un precio que se mueve durante toda la sesión.
Los fondos indexados tradicionales, en cambio, no cotizan en bolsa. Se contratan directamente con una gestora o comercializadora de fondos, que puede ser un banco, un neobanco especializado, o una plataforma específica de distribución de fondos. Según explica la propia CNMV, el número de participaciones que recibe cada inversor resulta de dividir el importe invertido entre el valor liquidativo aplicable a la operación, que en general es el correspondiente al mismo día de la solicitud. La operación se liquida así al valor liquidativo del cierre del día, no en tiempo real, así que no eliges «a qué hora» compras: el precio se fija después de que envías la orden.
Esta diferencia técnica, que parece menor, es la raíz de todo lo demás que vamos a ver. Cambia el tipo de infraestructura que necesita el broker, y por tanto, qué productos puede o no puede ofrecerte.
Brokers especializados en ETFs y acciones
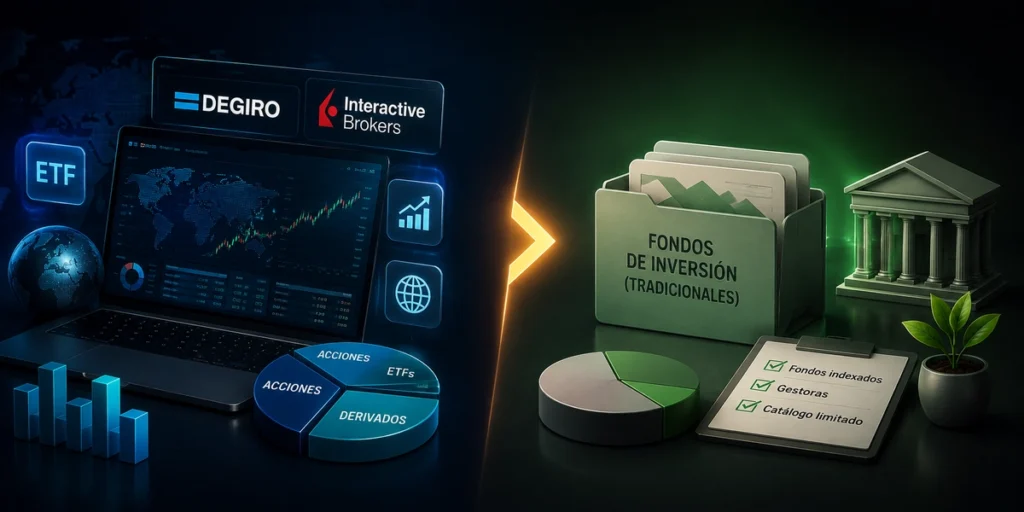
Plataformas como DEGIRO o Interactive Brokers están orientadas principalmente a dar acceso a mercados bursátiles. Acciones, ETFs, y en algunos casos derivados financieros más complejos.
Suelen ofrecer un catálogo muy amplio de ETFs de distintas gestoras y mercados, con acceso a bolsas de varios países. Pero no siempre dan acceso a fondos de inversión tradicionales, o si lo hacen, su catálogo de fondos suele ser mucho más limitado que el de ETFs, casi como una función secundaria dentro de la plataforma.
Esto tiene sentido si piensas en el modelo de negocio: estos brokers están construidos alrededor de la conexión con las bolsas, no con las gestoras de fondos. Añadir fondos indexados a su catálogo requiere acuerdos distintos, con cada gestora por separado, y no todos los brokers los priorizan.
Plataformas especializadas en fondos indexados
Existen entidades, sobre todo neobancos y bancos digitales españoles, que se han posicionado específicamente como plataformas para contratar fondos indexados con condiciones competitivas. Sin comisión de suscripción, sin comisión de reembolso, y con acceso a gestoras reconocidas como Vanguard, Amundi o iShares, en su formato de fondo, no de ETF.
Estas plataformas suelen facilitar mucho el proceso de traspaso fiscal entre fondos, precisamente porque están diseñadas pensando en el inversor que busca esa ventaja. El proceso de traspasar de un fondo a otro suele ser tan sencillo como unos pocos clics, con la operación gestionada de forma prácticamente automática entre gestoras.
Suelen destacar además por permitir aportaciones periódicas muy pequeñas, a veces desde importes simbólicos, algo que encaja bien con quien quiere automatizar su ahorro mensual (DCA) sin pensar demasiado en ello.
Brokers «híbridos»: acceso a ambos productos
Cada vez es más habitual encontrar plataformas que dan acceso tanto a ETFs como a fondos indexados desde una misma cuenta, lo que simplifica bastante la gestión si tu estrategia combina ambos productos.
Al comparar brokers, conviene revisar explícitamente si ofrecen ambos tipos de producto o solo uno de ellos. No siempre es un dato que todas las plataformas comuniquen con la misma claridad en su página principal, y a veces solo lo descubres cuando ya has abierto la cuenta e intentas buscar un producto concreto que no aparece.
Diferencias prácticas más allá del catálogo disponible
Forma de ejecución de la orden
Comprar un ETF implica elegir un tipo de orden: a mercado, limitada, y así. Requiere entender un poco cómo funciona el mercado en el momento de la compra, y aceptar que el precio final puede variar ligeramente respecto al que veías al pulsar el botón.
Contratar un fondo indexado, en cambio, suele ser un proceso mucho más sencillo. Indicas el importe que quieres invertir, y la operación se ejecuta automáticamente al valor liquidativo del día, sin necesidad de elegir tipo de orden ni preocuparte por el spread del mercado. Para alguien que no quiere pensar demasiado en la mecánica de compra, esto es una ventaja real.
Automatización de aportaciones periódicas
Aunque cada vez más brokers de ETFs ofrecen planes de inversión automatizados, esta funcionalidad ha sido tradicionalmente más nativa y sencilla en las plataformas de fondos indexados. Ahí, programar una aportación mensual automática suele ser una función central del servicio, pensada específicamente para el ahorro periódico a largo plazo, no un añadido posterior.
Documentación fiscal
Las plataformas especializadas en fondos indexados domiciliadas en España suelen facilitar de forma más directa la información fiscal relevante para tu declaración de la Renta. En algunos casos, gestionan directamente ciertos trámites con Hacienda al ser entidades españolas.
Los brokers de ETFs, especialmente los extranjeros, no siempre ofrecen la misma facilidad. Muchas veces te toca a ti reconstruir el detalle de tus operaciones a partir del informe anual que te facilitan, algo que ya vimos con más detalle en nuestro artículo sobre cómo declarar ETFs extranjeros en la Renta.
Tabla comparativa
| Aspecto | Broker especializado en ETFs | Plataforma de fondos indexados |
|---|---|---|
| Producto principal | ETFs y acciones | Fondos indexados tradicionales |
| Ejecución | En bolsa, en tiempo real | A valor liquidativo, 1 vez al día |
| Traspaso fiscal | No aplica | Sí, entre fondos compatibles |
| Automatización de aportaciones | Cada vez más habitual | Función nativa y muy desarrollada |
| Catálogo de fondos | Limitado o inexistente | Amplio |
| Catálogo de ETFs | Amplio | Limitado o inexistente |
¿Necesito dos cuentas distintas?
Depende de tu estrategia. Si tu cartera combina ETFs y fondos indexados, una práctica bastante habitual entre inversores pasivos, tienes básicamente dos caminos.
El primero es buscar una plataforma híbrida que dé acceso a ambos productos desde la misma cuenta, simplificando la gestión y evitando tener que iniciar sesión en dos sitios distintos cada vez que quieres revisar tu patrimonio.
El segundo es mantener dos cuentas separadas: una en un broker especializado en ETFs, y otra en una plataforma de fondos indexados. Aceptas una gestión algo más compleja, con dos inicios de sesión y dos informes fiscales distintos, a cambio de acceder a las mejores condiciones específicas de cada tipo de producto en su categoría.
Ninguna opción es «incorrecta». Yo mismo he pasado por las dos fases: empecé con dos cuentas separadas, y con el tiempo migré buena parte de mi operativa a una plataforma híbrida, simplemente porque me cansé de llevar la cuenta mental de dónde tenía cada cosa.
Qué mirar si dudas entre uno u otro modelo

Antes de decidirte, pregúntate cuánto valoras la simplicidad frente a la optimización de condiciones. Si prefieres una sola app, un solo extracto, y estás dispuesto a ceder algo de catálogo o de comisión a cambio de esa comodidad, un broker híbrido probablemente te encaje mejor.
Si en cambio no te importa gestionar dos cuentas, y quieres exprimir al máximo tanto el catálogo de ETFs como las condiciones fiscales de los fondos indexados, separar ambas operativas puede compensarte a largo plazo, sobre todo si tu patrimonio ya es considerable.
Para cerrar
No todos los brokers dan el mismo nivel de acceso a ETFs y a fondos indexados. Los brokers especializados en mercados bursátiles suelen destacar en catálogo de ETFs, mientras que las plataformas centradas en fondos indexados suelen ofrecer mejores condiciones y automatización específicamente pensada para este producto, junto con su ventaja fiscal característica.
Antes de decidirte, conviene tener claro qué papel quieres que juegue cada tipo de producto dentro de tu estrategia, y elegir la plataforma, o la combinación de plataformas, que mejor se adapte a esa decisión. No hay una respuesta universal, solo la que mejor encaje con cómo quieres gestionar tu dinero a largo plazo.
Aviso legal: este artículo tiene una finalidad exclusivamente educativa e informativa y no constituye una recomendación personalizada de ningún broker o producto de inversión concreto. Las condiciones y catálogos mencionados pueden cambiar; verifica siempre la información actualizada en la web oficial de cada entidad antes de operar.