
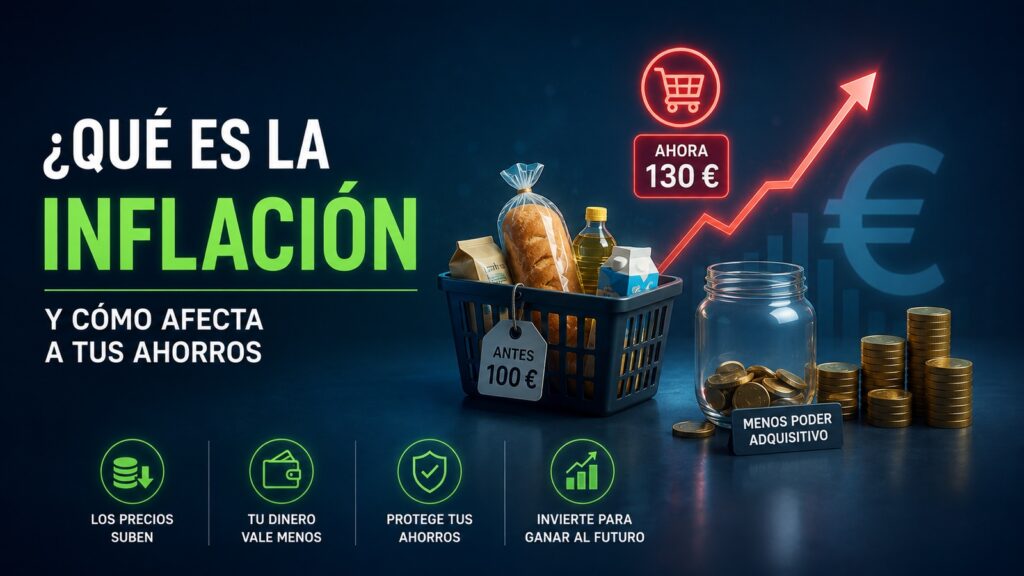
Qué es la inflación .Todos hemos notado que la compra semanal cuesta más que hace unos años. Vamos a ver qué hay detrás de esa sensación, y sobre todo, qué implica para el dinero que tienes guardado sin invertir.
Qué es la inflación
La inflación es el aumento generalizado y sostenido de los precios de los bienes y servicios de una economía durante un periodo de tiempo. En España, el indicador oficial que la mide es el Índice de Precios de Consumo (IPC), elaborado por el INE, un indicador coyuntural que mide la evolución de los precios de los bienes y servicios de consumo adquiridos por los hogares residentes en España.
Según la última nota de prensa del INE, la tasa de variación anual del IPC en julio de 2026 se situó en el 3,6%, cuatro décimas por encima del mes anterior, impulsada principalmente por la subida de los precios de los combustibles. Esa cifra no es un dato abstracto: significa que, de media, los bienes y servicios que consume un hogar español cuestan un 3,6% más que hace un año.
Por qué la inflación reduce el valor de tu dinero
Aquí está la conexión que de verdad importa para tus finanzas. Si tienes 10.000 € guardados en una cuenta que no genera ningún rendimiento, y la inflación es del 3,6% ese año, al cabo de doce meses ese dinero sigue siendo 10.000 € en tu cuenta, pero ya no te permite comprar lo mismo que compraba antes. Su poder adquisitivo real se ha reducido en, aproximadamente, esos mismos 3,6 puntos.
Este efecto es silencioso porque no ves ningún número bajar en tu extracto bancario. El saldo se mantiene igual. Lo que cambia es lo que ese saldo puede comprar, y eso solo se nota con el paso del tiempo, cuando comparas precios de hace unos años con los actuales.
El efecto acumulado a largo plazo
El problema de la inflación no está tanto en un solo año, sino en su efecto acumulado durante periodos largos. Si mantienes 10.000 € sin invertir durante 10 años, con una inflación media del 3% anual, el poder adquisitivo real de ese dinero se reduciría en torno a un 26% al cabo de esa década, aunque el número en tu cuenta siga mostrando 10.000 €.
Este efecto conecta directamente con algo que ya expliqué en diferencia entre ahorrar e invertir: el ahorro puro, sin ningún rendimiento asociado, no protege tu patrimonio frente a la inflación. Simplemente lo mantiene nominalmente estable mientras pierde valor real cada año.
Inflación subyacente: el dato que suele pasar desapercibido

Además del IPC general, el INE publica también la llamada inflación subyacente, que excluye los alimentos no elaborados y los productos energéticos, dos de las categorías más volátiles. En julio de 2026, la inflación subyacente se situó en el 3,0%, una décima por encima del mes anterior.
Este dato interesa porque suaviza el «ruido» de las subidas puntuales de la gasolina o de determinados alimentos frescos, y suele considerarse un indicador más estable de la tendencia real de precios en la economía.
Por qué la inflación es especialmente relevante para quien invierte a largo plazo
Si estás ahorrando con un objetivo a muchos años vista, como la jubilación, la inflación no es un detalle menor: es uno de los principales riesgos que corre tu dinero si se queda parado. Una rentabilidad nominal del 2% anual en una cuenta remunerada, con una inflación del 3,6%, implica en realidad una pérdida de poder adquisitivo del 1,6% cada año, aunque el saldo de tu cuenta siga creciendo.
Por eso, la inversión en activos con potencial de revalorización a largo plazo, como los ETFs de renta variable, se plantea habitualmente como una de las formas de intentar que tu patrimonio crezca por encima de la inflación, en lugar de limitarse a mantenerse nominalmente estable. Esta es también una de las razones detrás del efecto del interés compuesto: no basta con que tu dinero crezca, tiene que crecer a un ritmo superior al de la subida de precios para que realmente ganes poder adquisitivo con el tiempo.
Tabla: rentabilidad nominal vs. rentabilidad real
| Rentabilidad nominal | Inflación | Rentabilidad real aproximada |
|---|---|---|
| 1% | 3,6% | -2,6% |
| 2% | 3,6% | -1,6% |
| 4% | 3,6% | +0,4% |
| 7% | 3,6% | +3,4% |
Cálculo simplificado (rentabilidad nominal menos inflación); la fórmula exacta de rentabilidad real utiliza el efecto compuesto entre ambas variables. Cifras orientativas, no representan una proyección de mercado.
Qué hacer frente a la inflación (y qué no)
No existe una fórmula mágica para «vencer» a la inflación de forma garantizada, pero sí hay principios razonables. Mantener grandes cantidades de dinero sin ningún rendimiento durante años, más allá de tu fondo de emergencia, tiende a erosionar tu patrimonio real con el tiempo. Buscar activos con potencial de rentabilidad superior a la inflación a largo plazo, asumiendo el riesgo que eso conlleva, es la estrategia que siguen la mayoría de inversores pasivos con horizontes largos.
Y, sobre todo, no dejarse llevar por decisiones impulsivas cada vez que sale un nuevo dato de IPC. La inflación fluctúa mes a mes por factores puntuales, como vimos con el peso del transporte o la vivienda en los últimos datos del INE; lo relevante para tu estrategia de inversión es la tendencia de fondo a largo plazo, no la cifra concreta de un mes aislado.
Para cerrar
La inflación es, en esencia, el motivo por el que el dinero que no genera ningún rendimiento pierde valor real con el tiempo, aunque el número en tu cuenta se mantenga igual. Entender este mecanismo es la base para entender por qué el ahorro puro no basta a largo plazo, y por qué la inversión, asumiendo el riesgo correspondiente, se plantea habitualmente como una de las formas de proteger e incrementar el poder adquisitivo de tu patrimonio con el paso de los años.
Aviso legal: este artículo tiene una finalidad exclusivamente educativa e informativa. No constituye asesoramiento financiero personalizado ni una recomendación de inversión concreta. Antes de invertir, valora tu situación financiera y, si tienes dudas, consulta con un asesor financiero autorizado.